✍️ 한동현 파트너
딜로이트 코리아
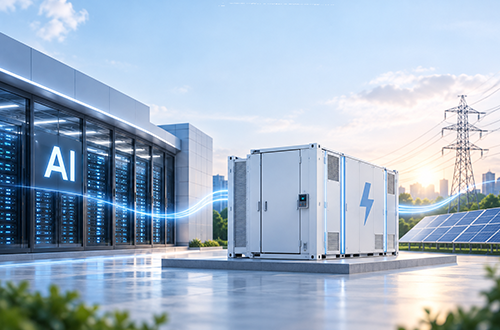
AI 확산이 촉발한 전력 수요 급증과 전력 병목의 심화
그간 AI 산업의 경쟁력은 소프트웨어 혁신, 반도체 성능 고도화, 연산 능력 확장, 알고리즘 정교화에 의해 견인되어 왔다. 그러나 최근에는 이러한 기술적 진보를 실제 산업 운영으로 확장하는 과정에서 전력 인프라의 수용능력(Hosting Capacity) 자체가 핵심 제약요인으로 부상하고 있으며, 이에 따라 에너지 인프라 확보 역량이 새로운 경쟁력의 축으로 자리 잡고 있다.
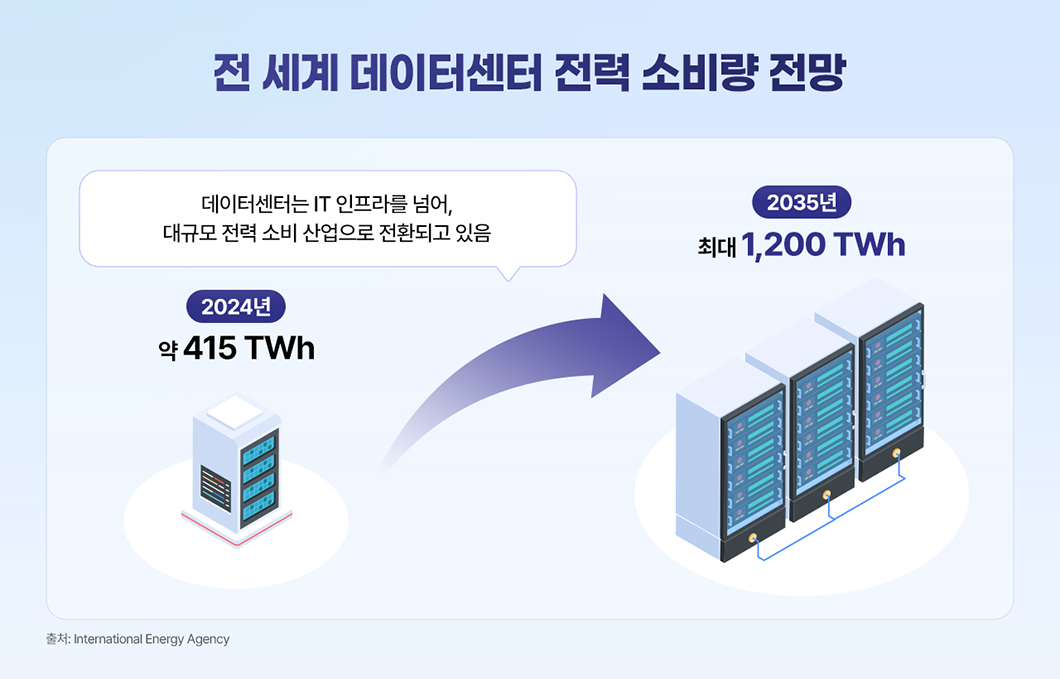
AI 데이터센터의 급속한 확산은 전력 수요 구조를 ‘규모 확대’가 아닌 ‘부하 특성 변화’의 관점에서 재편하고 있다. 생성형 AI 및 HPC 기반 데이터센터는 초고밀도 GPU 클러스터 중심으로 구성되며, 단위 면적당 전력 부하가 급격히 증가하고 있다. 또한 24시간 무중단 운영 특성으로 인해 기존 산업 대비 기저부하(Base Load)에 가까운 지속적 전력 수요를 형성한다는 점에서 전력계통에 미치는 영향이 구조적으로 크다. 국제에너지기구는 전 세계 데이터센터 전력 소비량이 2024년 약 415TWh에서 2035년 최대 1,200TWh까지 증가할 것으로 전망하고 있다.
문제의 본질은 단순한 전력 부족이 아니라, 계통 투자 사이클과 수요 증가 속도 간의 구조적 미스매치에 있다. 데이터센터는 1~2년 내 구축이 가능하지만, 발전원 확보, 송전망 증설, 계통 접속 인허가까지 포함한 전력 인프라 확충에는 통상 수년에서 10년 이상이 소요된다. 특히 송전망은 공공 인허가, 주민 수용성, 환경 규제 등 비기술적 요소에 크게 영향을 받기 때문에 단기간 내 확장이 사실상 어렵다.
이로 인해 전력 수요와 공급 간 시간적 불일치가 심화되고 있으며, 결과적으로 특정 지역에서는 신규 데이터센터의 계통 접속이 제한되거나 지연되는 사례가 증가하고 있다. 전력망 병목은 더 이상 국지적 이슈가 아니라, 글로벌 데이터센터 입지 선정과 투자 의사결정을 좌우하는 핵심 변수로 작용하고 있다.
성능 너머의 본질, 에너지 인프라로 이동하는 글로벌 AI 경쟁의 축
전력 병목은 글로벌 데이터센터 허브 지역에서 더욱 명확하게 드러나고 있다. 전 세계 데이터센터 전력 소비의 약 45%를 차지하는 미국에서는 600개 이상의 데이터센터가 밀집한 버지니아 지역을 중심으로 송전망 포화 및 계통 접속 대기 문제가 현실화되었으며, 일부 지역에서는 신규 부하 연결을 제한하는 사례도 발생하고 있다. 이는 단순한 인프라 부족을 넘어, 계통 안정성(Voltage Stability, Frequency Response) 확보를 위한 운영 제약이 실제 투자 제한 요인으로 작용하고 있음을 의미한다.
유럽 역시 전력망 수용 한계에 근접한 상황이며, 계통 접속 대기열(Interconnection Queue)이 장기화됨에 따라 신규 프로젝트의 사업성 자체가 영향을 받고 있다. 전력망 혼잡 비용 상승 및 계통 보강 비용 부담 증가 또한 사업 리스크로 반영되는 추세다.
이에 따라 주요 국가들은 전력 병목 완화를 위해 단순한 설비 투자 확대를 넘어 계통 운영 및 시장 구조 개선을 병행하고 있다. 미국은 송전망 투자 확대와 함께 장기 계통계획(Transmission Planning)을 강화하고 있으며, 인허가 절차 간소화를 통해 프로젝트 리드타임 단축을 추진하고 있다.
유럽연합은 데이터센터 입지 전략을 계통 여유 지역 중심으로 재편하는 동시에, 온사이트 발전 및 ESS 기반의 마이크로그리드 도입을 확대하고 있다. 이는 계통 의존도를 낮추고, 지역 단위에서 전력 수급을 자율적으로 조정함으로써 계통 부담을 분산시키는 구조적 대응 전략이다.
결과적으로 AI 시대의 경쟁력은 단순한 연산 성능이 아니라, 전력 조달의 확실성(Firm Capacity) 확보와 운영 안정성을 얼마나 확보할 수 있는지에 의해 좌우되는 방향으로 이동하고 있다.
전력 인프라의 구조적 전환: BESS 기반 분산형 에너지 시스템의 부상
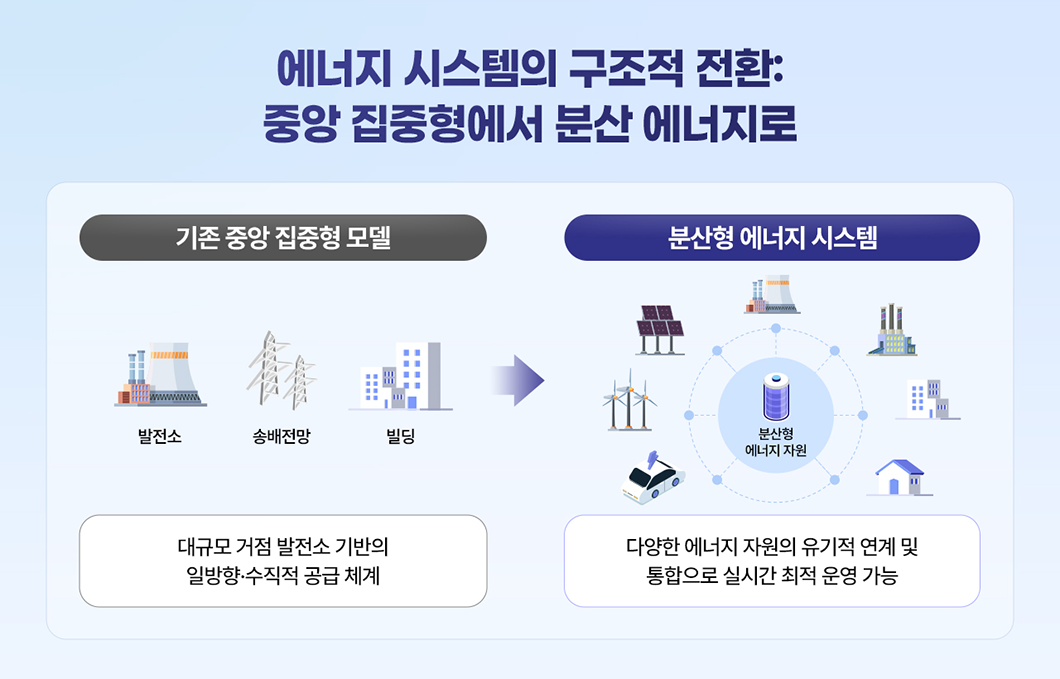
AI 수요 증가에 대응하기 위해 전통적인 발전 및 송전망 투자만으로는 단기간 내 해결이 어려운 상황에서, 전력 시스템은 점차 중앙 집중형에서 분산형 구조로 전환되고 있다.
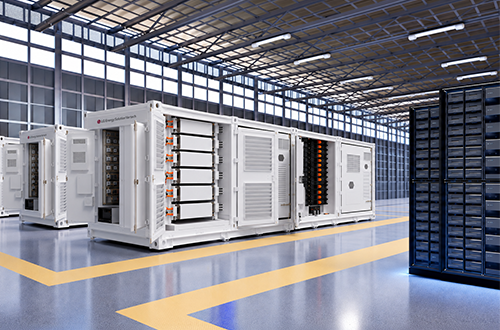
분산형 에너지 시스템의 핵심은 발전–저장–소비를 통합적으로 관리하며, 실시간으로 수요 변화에 대응할 수 있는 운영 유연성에 있다. 특히 재생에너지 비중 확대와 맞물려 전력 공급의 변동성이 증가하는 상황에서, 이를 보완할 수 있는 에너지저장장치(ESS)는 필수 인프라로 자리 잡고 있다.
ESS는 단순한 저장 설비를 넘어,
- 피크 부하 대응
- 계통 안정화 (주파수 조정, Ramp 대응)
- 전력 시장 참여를 통한 수익 창출
등 다양한 역할을 수행하며, 전력 시스템 내 ‘운영 자산’으로 기능하고 있다.
또한 장주기 에너지 저장 시스템(LDES)은 재생에너지 중심 전력 시스템에서 발생하는 장시간 수급 불균형을 완화하는 핵심 기술로 부상하고 있다.
딜로이트 AI 인프라 서베이에서도 응답자의 82%가 인프라 격차 해소를 위한 핵심 수단으로 기술 혁신을 지목했으며, ESS 및 LDES는 전력 수요 증가분 충족을 위한 핵심 기술로 전망되었다. 이는 전력 인프라의 패러다임이 ‘설비 확충’을 넘어 ‘운영 최적화’ 중심으로 이동하고 있음을 보여준다.
특히 미국 IRA 정책은 ESS를 독립적인 투자 자산으로 인정하면서 프로젝트 파이낸싱 구조를 변화시키고 있으며, 동시에 현지 생산 요건을 통해 공급망 재편을 가속화하고 있다. 이러한 정책 환경은 ESS 사업자에게 단순 공급을 넘어 투자·운영까지 포함한 사업 모델 전환을 요구하고 있다.
UPS·BBU 기반 데이터센터 고신뢰성 전력 운영 체계 고도화
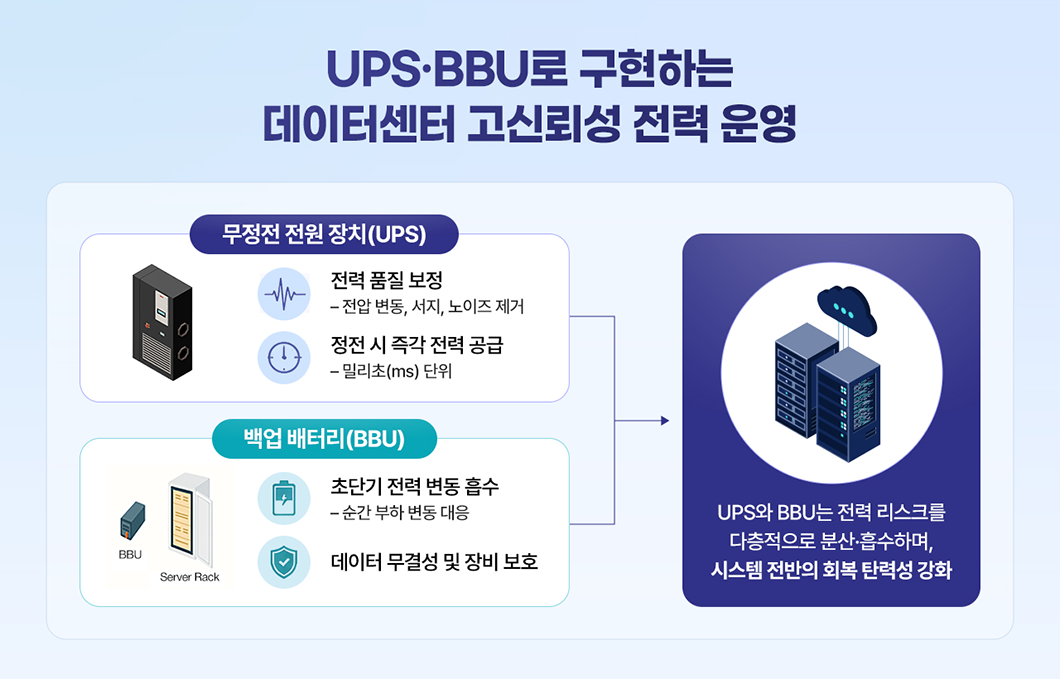
AI 데이터센터는 전력 품질 요구 수준이 기존 산업 대비 현저히 높은 특성을 보인다. GPU 기반 고밀도 연산 환경에서는 부하 변동이 매우 빠르고 불규칙하게 발생하며, 이로 인해 계통 및 설비에 가해지는 스트레스가 증가한다.
이러한 환경에서는 단순한 전력 공급을 넘어, 전력 품질(Power Quality) 관리와 무중단 운영(High Availability)이 핵심 운영 요소로 작용한다.
UPS는 계통 이상 발생 시 밀리초(ms) 단위로 전력을 공급하여 전력 연속성을 확보하는 동시에, 전압 변동 및 서지를 제어하여 시스템 안정성을 유지한다. BBU는 서버 및 랙 단위에서 초단기 전력 변동을 흡수함으로써, 국지적 장애가 전체 시스템으로 확산되는 것을 방지한다.
이러한 다층적 전력 안정화 구조는 계통–설비–서버로 이어지는 전력 리스크를 단계적으로 흡수하는 구조로 설계되며, 결과적으로 데이터센터의 서비스 연속성과 신뢰도를 결정짓는 핵심 인프라로 기능한다.
고도화∙지능화된 에너지 인프라 운영 시스템으로의 발전
전력 인프라의 경쟁력은 설비 규모가 아니라, 이를 얼마나 효율적으로 운영할 수 있는지에 의해 결정되는 단계로 진입하고 있다.
가상 발전소(VPP)는 분산 에너지 자원을 통합하여 하나의 발전소처럼 운영하는 모델로, 전력 수급을 실시간으로 조정하고 계통 유연성을 확보하는 핵심 수단으로 자리 잡고 있다. 특히 재생에너지, ESS, 수요반응(DR)을 통합함으로써 전력망 혼잡 완화 및 피크 대응 능력을 강화할 수 있다.
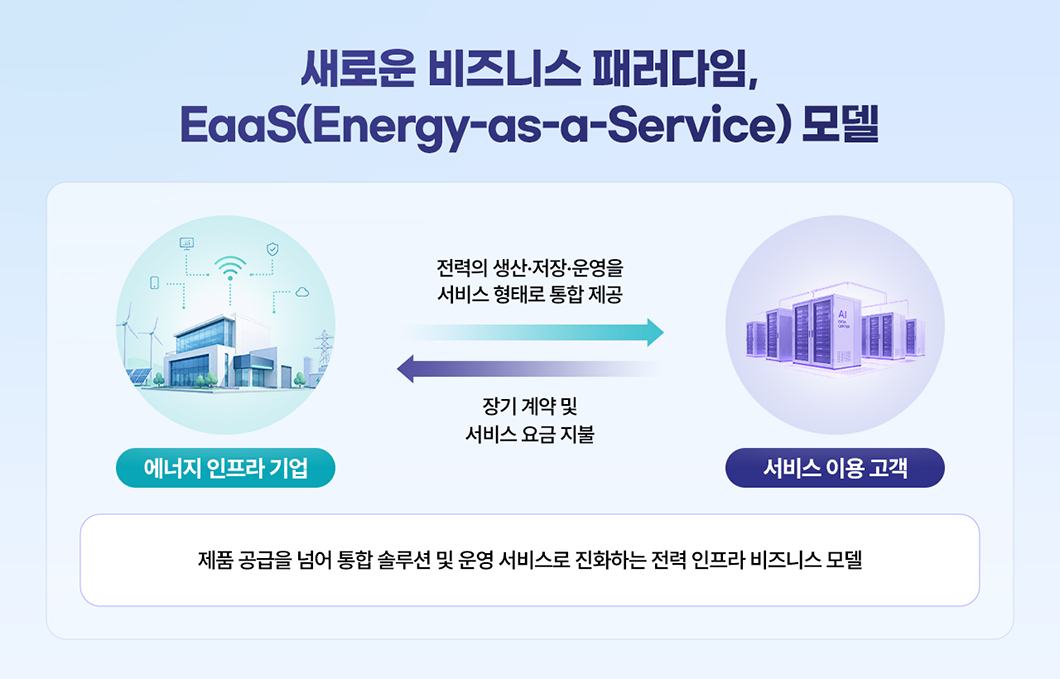
또한 EaaS(Energy-as-a-Service) 모델은 에너지 인프라를 자산이 아닌 서비스로 전환함으로써, 수요처의 투자 부담을 줄이고 운영 효율성을 극대화하는 구조를 제공한다. 이는 데이터센터 사업자 입장에서 전력 리스크를 외부화하고, 핵심 사업에 집중할 수 있도록 하는 중요한 전략적 옵션으로 작용한다.
이러한 변화는 전력 산업 전반에서 제품 중심에서 운영 중심으로의 패러다임 전환을 가속화하고 있다.
배터리 기업의 진화, 공급을 넘어 통합 관리∙운영으로
AI 데이터센터를 비롯한 고전력 수요 산업에서는 이제 단순히 전력을 공급하는 것을 넘어, 전력의 품질과 안정성, 그리고 수요 변화에 대한 유연한 대응 능력까지 동시에 확보하는 것이 필수적인 과제로 자리 잡고 있다. 이러한 변화 속에서 배터리 기반 솔루션의 역할은 빠르게 확대되고 있다.
과거 배터리 기업의 역할이 셀과 모듈을 공급하는 데에 머물렀다면, 현재는 전력 인프라 전반을 아우르는 보다 복합적인 기능이 요구되고 있다. ESS의 구축은 물론, 다양한 전력 자산을 유기적으로 연결하는 시스템 통합(SI), 전력 흐름을 실시간으로 제어하는 에너지 관리 시스템(EMS), 나아가 운영 데이터를 기반으로 한 최적화까지 포함하는 통합 역량이 중요해지고 있다.
이와 같은 변화는 배터리 기업의 사업 모델 자체를 근본적으로 바꾸고 있다. 글로벌 주요 기업들은 제조 중심의 전통적인 구조에서 벗어나, 전력의 저장·분배·운영을 통합적으로 제공하는 에너지 솔루션 사업자로 빠르게 전환하고 있다. 이는 단순히 밸류체인을 확장하는 수준이 아니라, 전력 인프라 시장에서의 역할과 위상이 재정의되고 있음을 의미한다.
앞으로 배터리 기업의 경쟁력은 더 이상 셀 기술만으로 설명되기 어려울 것이다. 전력계통에 대한 이해를 바탕으로 프로젝트를 설계하고 실행할 수 있는 역량, 복잡한 수요 환경 속에서 전력 운영을 최적화할 수 있는 기술, 그리고 빠르게 변화하는 정책과 시장 환경에 대응할 수 있는 전략적 유연성까지, 다양한 요소를 종합적으로 결합할 수 있는 실행력이 핵심 경쟁력으로 부상하고 있다.
AI 시대를 맞아 에너지 인프라의 패러다임이 빠르게 재편되는 가운데, 배터리 기업은 단순한 공급자를 넘어 전력 시스템의 핵심 구성 요소로 자리매김하고 있으며, 향후 그 영향력은 더욱 확대될 것으로 전망된다.
※ 이 칼럼은 해당 필진의 소견이며 LG에너지솔루션의 입장이나 전략을 담고 있지 않습니다.